Catégorie : Finances

  • Un pays peut-il devenir trop riche ?


    Le slogan « trop riche » semble provocateur, voire absurde. Pourtant, l’idĂ©e d’une prospĂ©ritĂ© qui se retourne contre elle-mĂȘme n’est pas totalement thĂ©orique. Certains pays, dont le cas norvĂ©gien est souvent citĂ©, illustrent comment une richesse exceptionnelle peut crĂ©er des effets de bord : tensions sur l’économie rĂ©elle, dĂ©bats sociaux plus vifs et dĂ©pendance Ă  des ressources volatiles. Cette dynamique ne signifie pas que le progrĂšs doit ĂȘtre abandonnĂ©, mais elle rappelle qu’un modĂšle de croissance doit ĂȘtre soigneusement encadrĂ©.

    La richesse peut masquer des déséquilibres économiques

    Quand l’abondance de revenus est concentrĂ©e sur quelques sources (par exemple des matiĂšres premiĂšres), l’économie peut se rĂ©organiser autour de ces flux. À terme, cela peut affaiblir d’autres secteurs, comme l’industrie ou l’agriculture, moins soutenus par des conditions de financement ou de compĂ©titivitĂ© favorables.

    En NorvĂšge, les revenus pĂ©troliers et gaziers ont longtemps structurĂ© le dĂ©bat Ă©conomique. MĂȘme si la gestion budgĂ©taire y est rĂ©putĂ©e prudente, la question reste la mĂȘme : comment Ă©viter qu’une partie de la richesse ne produise un « confort » qui ralentit les rĂ©formes et rend l’économie moins diversifiĂ©e ?

    Une gestion financiĂšre qui protĂšge, mais ne supprime pas les risques

    Les pays disposant de ressources abondantes disposent souvent de fonds souverains, destinĂ©s Ă  lisser les recettes et Ă  prĂ©parer l’avenir. L’objectif est d’éviter l’effet tunnel : dĂ©penser rapidement quand l’argent entre, puis subir ensuite les coupes lors des retournements de cycle.

    Le mĂ©canisme peut rĂ©duire la volatilitĂ©, mais il ne neutralise pas toutes les contraintes. Les arbitrages sur l’emploi, la fiscalitĂ© et les dĂ©penses publiques restent politiques, et les dĂ©cisions Ă  long terme peuvent ĂȘtre contestĂ©es. La richesse ne retire donc pas la nĂ©cessitĂ© de choisir : oĂč investir, quel niveau de soutien accorder et comment maintenir la cohĂ©rence avec les objectifs de productivitĂ©.

    La question sociale : prospérité ne rime pas automatiquement avec consensus

    Une prospĂ©ritĂ© marquĂ©e peut aussi modifier les attentes. Les comparaisons deviennent plus visibles, les dĂ©bats sur la redistribution s’intensifient, et les tensions peuvent Ă©merger lorsque les bĂ©nĂ©fices semblent inĂ©galement rĂ©partis entre rĂ©gions, gĂ©nĂ©rations ou catĂ©gories professionnelles.

    Le point central est souvent institutionnel : un pays peut ĂȘtre riche tout en voyant se dĂ©velopper des frustrations si la trajectoire paraĂźt incohĂ©rente ou si les perspectives pour certains segments de la population se dĂ©gradent.

    Le risque principal : rester trop dépendant de la richesse

    La vraie fragilitĂ© ne tient pas seulement au niveau de richesse, mais au modĂšle qui la sous-tend. Un pays peut se retrouver « trop riche » au sens oĂč il devient dĂ©pendant d’un moteur dominant, ou oĂč il privilĂ©gie la prĂ©servation du statu quo plutĂŽt que la transformation.

    Les trajectoires qui résistent le mieux reposent généralement sur trois axes :

    • une diversification progressive de l’économie, pour limiter le poids d’une seule source de revenus ;
    • des rĂšgles budgĂ©taires conçues pour amortir les cycles et Ă©viter les excĂšs ;
    • des politiques qui soutiennent l’innovation, la formation et la mobilitĂ© professionnelle.

    Ce que l’exemple norvĂ©gien suggĂšre pour d’autres pays

    L’idĂ©e qu’un pays puisse « trop » enrichir son systĂšme n’est pas une critique de la prospĂ©ritĂ© en soi. Elle met plutĂŽt en garde contre les mĂ©canismes qui accompagnent les pĂ©riodes exceptionnelles : difficultĂ© Ă  rĂ©former, dĂ©pendance structurelle, et hausse des frictions sociales.

    Dans cette perspective, les analyses Ă©conomiques et les outils de suivi peuvent aider Ă  comprendre les indicateurs pertinents (solde budgĂ©taire, dynamique sectorielle, Ă©volution du capital productif). Pour rester informĂ© de façon rigoureuse, un ouvrage de macroĂ©conomie axĂ© sur les cycles et les politiques budgĂ©taires peut servir de base de lecture. De mĂȘme, pour vulgariser les concepts liĂ©s Ă  la finance publique et aux choix de long terme, un livre sur les fonds souverains et la gestion des ressources peut complĂ©ter la comprĂ©hension.

    En somme, la leçon la plus utile n’est pas de douter de la richesse, mais de reconnaĂźtre qu’elle exige une discipline constante. Un pays peut ĂȘtre prospĂšre et, nĂ©anmoins, devoir lutter contre la complaisance, la dĂ©pendance et les dĂ©sĂ©quilibres qui s’installent quand la trajectoire paraĂźt trop facile.

  • “Le jour de la libĂ©ration a transformĂ© le commerce—sans rĂ©pondre aux attentes de Donald Trump”


    Dans de nombreux secteurs, le commerce mondial a Ă©voluĂ© plus vite que prĂ©vu ces derniĂšres annĂ©es. L’impact de la loi amĂ©ricaine baptisĂ©e « Liberation Day » a toutefois Ă©tĂ© plus complexe que ce que son promoteur, Donald Trump, avait pu espĂ©rer. Si l’objectif Ă©tait de redessiner les Ă©changes pour favoriser la compĂ©titivitĂ© amĂ©ricaine, les effets observĂ©s ressemblent davantage Ă  une recomposition progressive des chaĂźnes d’approvisionnement qu’à un basculement immĂ©diat et durable.

    Un cadre qui a modifiĂ© les flux, sans les “verrouiller”

    Le premier changement tient moins Ă  une rupture qu’à un ajustement. Les entreprises, contraintes de revoir leurs coĂ»ts et leurs risques, ont dĂ©placĂ© certaines Ă©tapes de production ou modifiĂ© la rĂ©partition gĂ©ographique de leurs fournisseurs. Dans l’ensemble, le commerce mondial a continuĂ© de circuler, mais avec des itinĂ©raires plus diversifiĂ©s et des arbitrages plus frĂ©quents entre proximitĂ©, dĂ©lais et prix.

    Autrement dit, « libĂ©rer » les Ă©changes n’a pas seulement entraĂźnĂ© des gagnants et des perdants. Cela a aussi conduit Ă  une plus grande flexibilitĂ©: certaines productions ont Ă©tĂ© rapatriĂ©es ou relocalisĂ©es, tandis que d’autres ont Ă©tĂ© externalisĂ©es vers des pays capables de rĂ©pondre plus rapidement ou Ă  moindre coĂ»t. Cette logique n’a pas Ă©liminĂ© la mondialisation; elle l’a rendue plus sĂ©lective.

    La compétitivité américaine: des gains limités, des effets en cascade

    L’intention politique Ă©tait de renforcer la position des industries domestiques et de stimuler l’emploi. Dans la pratique, les rĂ©sultats varient selon les secteurs. Les activitĂ©s qui reposent sur des intrants importĂ©s peuvent voir leurs marges se comprimer si les coĂ»ts d’accĂšs changent. À l’inverse, les secteurs capables de valoriser leurs chaĂźnes locales ou de sĂ©curiser leurs approvisionnements ont parfois mieux rĂ©sistĂ©.

    Les ajustements se sont aussi rĂ©percutĂ©s sur les pays partenaires. Quand une demande se contracte sur un marchĂ©, elle ne disparaĂźt pas automatiquement: elle se recompose ailleurs. C’est ainsi que des productions destinĂ©es au marchĂ© amĂ©ricain ont pu ĂȘtre partiellement rĂ©orientĂ©es, entraĂźnant une redistribution des parts de marchĂ© plutĂŽt qu’une disparition nette.

    Des chaĂźnes d’approvisionnement plus rĂ©silientes
 et plus coĂ»teuses

    Un enseignement central est la recherche de rĂ©silience. Les entreprises ont diversifiĂ© leurs fournisseurs, augmentĂ© leurs stocks de sĂ©curitĂ© ou renforcĂ© leurs contrats afin de limiter l’impact de nouvelles tensions commerciales. Cette stratĂ©gie peut stabiliser l’activitĂ© Ă  court terme, mais elle a souvent un coĂ»t: complexitĂ© logistique, dĂ©lais plus longs et hausse des charges de coordination.

    Par consĂ©quent, l’idĂ©e d’un commerce mondial “rĂ©formĂ©â€ se heurte Ă  une rĂ©alitĂ© technique: rĂ©organiser la production prend du temps et mobilise des investissements. Les effets se matĂ©rialisent par vagues, au rythme des contrats et des capacitĂ©s industrielles disponibles.

    Ce que l’on peut retenir: un remodelage plutît qu’un retournement

    « Liberation Day » a eu pour effet de restructurer le commerce, mais pas de le transformer totalement dans le sens souhaitĂ©. PlutĂŽt que de crĂ©er un avantage immĂ©diat et uniforme pour les États-Unis, le mĂ©canisme a favorisĂ© des rĂ©ajustements sectoriels et gĂ©ographiques, avec des gagnants et des perdants qui dĂ©pendent des chaĂźnes de valeur et des contraintes d’approvisionnement.

    Dans le mĂȘme temps, le commerce mondial a prouvĂ© sa capacitĂ© d’adaptation: les flux se dĂ©placent, les routes changent, et les entreprises arbitrent en continu. La mondialisation n’a pas Ă©tĂ© annulĂ©e; elle s’est reconfigurĂ©e.

    Deux outils pour suivre l’évolution des prix et des tendances

    • Pour mieux comprendre les mouvements de coĂ»ts liĂ©s aux importations et aux matiĂšres premiĂšres, certains analystes s’appuient sur des donnĂ©es de marchĂ© accessibles via des plateformes d’information. Par exemple, un outil d’accĂšs Ă  des donnĂ©es de marchĂ© peut aider Ă  suivre les tendances, Ă  condition d’interprĂ©ter les chiffres avec prudence.

    • Les entrepreneurs qui gĂšrent des chaĂźnes d’approvisionnement peuvent Ă©galement utiliser des solutions de pilotage logistique pour mesurer les impacts de dĂ©lais et de coĂ»ts. Un logiciel de gestion de la supply chain peut faciliter la comparaison de scĂ©narios, notamment pour Ă©valuer l’effet d’un changement de fournisseurs.

  • Le transport de gaz qatari franchit le dĂ©troit d’Ormuz aprĂšs des discussions Pakistan-Iran


    Un envoi de gaz naturel liquĂ©fiĂ© (GNL) qatari a franchi le dĂ©troit d’Ormuz aprĂšs des discussions entre le Pakistan et l’Iran, selon des informations relayĂ©es dans le secteur. Cette sĂ©quence intervient dans un contexte oĂč les routes maritimes du Moyen-Orient restent sensibles, et oĂč chaque mouvement d’approvisionnement en Ă©nergie compte pour sĂ©curiser la demande domestique.

    Une traversée clé aprÚs des pourparlers

    Le passage du dĂ©troit d’Ormuz constitue un jalon important pour les livraisons destinĂ©es au Pakistan. SituĂ© Ă  un point de passage stratĂ©gique, le dĂ©troit concentre une part significative du trafic Ă©nergĂ©tique de la rĂ©gion. Le fait qu’un tanker transportant du GNL ait pu poursuivre sa route aprĂšs des Ă©changes Pakistan-Iran illustre la volontĂ© de dĂ©samorcer les tensions et de maintenir les flux logistiques.

    À l’échelle rĂ©gionale, ces nĂ©gociations peuvent contribuer Ă  rĂ©duire l’incertitude autour des corridors maritimes. Pour les opĂ©rateurs et les autoritĂ©s, l’enjeu est autant commercial que sĂ©curitaire : Ă©viter les interruptions et limiter les risques liĂ©s aux perturbations du transport.

    Des implications pour l’approvisionnement Ă©nergĂ©tique

    Pour l’acheteur pakistanais, l’arrivĂ©e de GNL rĂ©pond Ă  un impĂ©ratif de continuitĂ© de l’offre. Les tensions gĂ©opolitiques et les fluctuations des conditions de marchĂ© peuvent rapidement se traduire par des retards ou des coĂ»ts plus Ă©levĂ©s. Dans ce type de configuration, la stabilitĂ© des routes maritimes et la prĂ©visibilitĂ© des opĂ©rations portuaires deviennent des facteurs dĂ©terminants.

    Au-delĂ  de l’épisode ponctuel, ce mouvement rappelle que la sĂ©curitĂ© Ă©nergĂ©tique dĂ©pend d’un enchaĂźnement : stabilitĂ© diplomatique, planification des cargaisons, capacitĂ© de rĂ©ception et gestion des stocks. Les entreprises et les acteurs du transport s’appuient souvent sur des dispositifs de suivi et de communication pour mieux anticiper les contraintes. Dans une logique d’analyse opĂ©rationnelle, certains professionnels se tournent vers des outils de surveillance et de navigation, par exemple un rĂ©cepteur AIS ou des solutions connexes, utiles pour suivre les mouvements en mer et faciliter la prĂ©paration des opĂ©rations.

    Un signal politique mesuré

    Le rapprochement temporaire via des discussions avec l’Iran peut ĂȘtre perçu comme un signal pragmatique : l’objectif prioritaire serait la poursuite des livraisons, plutĂŽt que la transformation durable des positions. Dans ce type de situation, les dĂ©cisions avancent souvent par Ă©tapes, avec des rĂ©sultats opĂ©rationnels qui se traduisent d’abord dans la logistique.

    Pour les observateurs, l’intĂ©rĂȘt rĂ©side surtout dans l’impact concret : franchissement du dĂ©troit, continuitĂ© des flux et rĂ©duction du risque de rupture. Ce type d’évolution, mĂȘme limitĂ©, peut influencer les anticipations du marchĂ© et contribuer Ă  stabiliser les calendriers d’approvisionnement.

    Enfin, la prĂ©paration des Ă©quipes et la qualitĂ© des systĂšmes de planification jouent un rĂŽle essentiel dans l’exĂ©cution des expĂ©ditions. Les acteurs qui cherchent Ă  fiabiliser le suivi et la gestion documentaire peuvent s’appuyer sur des ordinateurs portables orientĂ©s productivitĂ© pour les Ă©quipes opĂ©rationnelles, en soutien aux tĂąches de coordination, d’analyse et de rapport.

    En dĂ©finitive, le dĂ©blocage de la traversĂ©e du dĂ©troit d’Ormuz aprĂšs des Ă©changes entre le Pakistan et l’Iran souligne l’importance des canaux diplomatiques pour maintenir l’approvisionnement Ă©nergĂ©tique. Le prochain enjeu sera la continuitĂ© des livraisons et la capacitĂ© Ă  prĂ©server un environnement logistique stable pour les cargaisons Ă  venir.

  • Une rĂ©ponse keynĂ©sienne aux dĂ©sĂ©quilibres mondiaux


    Depuis la fin des annĂ©es 1940, des Ă©conomistes tentent de rĂ©pondre Ă  une question persistante : comment corriger les dĂ©sĂ©quilibres mondiaux liĂ©s au rĂŽle d’une monnaie de rĂ©serve internationale. L’enjeu central tient aux tensions structurelles qui apparaissent quand une Ă©conomie dominante Ă©met une monnaie largement utilisĂ©e pour les Ă©changes, les paiements et les rĂ©serves, tandis que le reste du monde subit les effets de ses cycles Ă©conomiques.

    Une solution keynésienne pour réduire les déséquilibres

    Dans une approche inspirĂ©e de Keynes, l’idĂ©e consiste Ă  compenser les dĂ©sĂ©quilibres par des mĂ©canismes de demande et de stabilisation, plutĂŽt que de s’appuyer uniquement sur l’ajustement automatique des prix et des taux de change. ConcrĂštement, cela implique de limiter les chocs qui se transmettent au systĂšme financier international et d’attĂ©nuer les mouvements brutaux de capitaux.

    Les dĂ©sĂ©quilibres structurels se manifestent gĂ©nĂ©ralement par des pĂ©riodes oĂč certains pays accumulent des excĂ©dents, tandis que d’autres enregistrent des dĂ©ficits, souvent amplifiĂ©s par l’accĂšs au financement en monnaie de rĂ©serve. Lorsque la politique monĂ©taire de l’émetteur principal se resserre, les conditions financiĂšres peuvent se dĂ©grader rapidement ailleurs, alimentant des ajustements parfois trop rapides et coĂ»teux sur le plan Ă©conomique.

    Pourquoi les ajustements “naturels” ne suffisent pas toujours

    Les propositions keynĂ©siennes partent du constat que les ajustements spontanĂ©s peuvent ĂȘtre lents ou dĂ©sordonnĂ©s. Les coĂ»ts peuvent ĂȘtre reportĂ©s sur l’emploi, l’investissement et la stabilitĂ© macroĂ©conomique, surtout lorsque les Ă©conomies concernĂ©es disposent de marges de manƓuvre limitĂ©es. En pratique, l’absence de coordination internationale renforce le risque d’une dynamique oĂč la correction d’un cĂŽtĂ© du monde s’accompagne d’une dĂ©stabilisation de l’autre.

    Dans ce cadre, plusieurs leviers reviennent dans les discussions :

    • mieux gĂ©rer la liquiditĂ© internationale afin de rĂ©duire les ruptures brutales de financement ;
    • renforcer des dispositifs de stabilisation qui limitent les effets procycliques ;
    • favoriser une coordination des politiques Ă©conomiques, au moins sur les pĂ©riodes de tension.

    Vers une discipline macroéconomique plus coopérative

    Les solutions inspirĂ©es par Keynes ne visent pas seulement Ă  “rééquilibrer” des flux financiers, mais Ă  rendre le systĂšme plus rĂ©silient. L’objectif est de rĂ©duire la probabilitĂ© de crises liĂ©es Ă  la monnaie de rĂ©serve : lorsque les flux se retournent, l’économie mondiale peut basculer dans des spirales de contraction, difficiles Ă  inverser sans intervention publique ou mĂ©canismes de soutien coordonnĂ©s.

    Sur le plan des outils, une partie des dĂ©bats porte sur la façon de concevoir des mĂ©canismes de financement et de liquiditĂ© qui agissent comme amortisseurs. Par exemple, certains travaux analysent l’architecture du systĂšme monĂ©taire international et la gestion des risques de liquiditĂ©, comme l’ouvrage Global Imbalances and the Reserve Currency System, utile pour comprendre les mĂ©canismes derriĂšre ces dĂ©sĂ©quilibres.

    Limites et conditions de réussite

    Une rĂ©ponse keynĂ©sienne ne se rĂ©sume pas Ă  “faire tourner” davantage l’économie. Sa crĂ©dibilitĂ© dĂ©pend de conditions prĂ©cises : capacitĂ© des institutions Ă  agir en pĂ©riode de stress, cohĂ©rence entre politique monĂ©taire et instruments internationaux, et acceptabilitĂ© politique des mĂ©canismes de soutien. Sans cadre clair, les interventions peuvent ĂȘtre perçues comme temporaires ou inĂ©gales, ce qui limite leur efficacitĂ©.

    Par ailleurs, la question de l’équilibre entre stabilisation Ă  court terme et ajustement structurel reste centrale. L’approche la plus prudente consiste souvent Ă  articuler des mesures conjoncturelles avec des rĂ©formes qui rĂ©duisent les vulnĂ©rabilitĂ©s (dĂ©sendettement, gestion des rĂ©serves, soliditĂ© financiĂšre), tout en Ă©vitant une correction trop brutale.

    Pour approfondir le volet historique et conceptuel autour de la monnaie de rĂ©serve et des dĂ©sĂ©quilibres globaux, un livre d’introduction sur l’histoire des dĂ©sĂ©quilibres internationaux et la monnaie de rĂ©serve peut apporter un panorama utile, sans se limiter Ă  une seule Ă©cole.

  • Comment les grands cabinets d’avocats de Wall Street sont devenus un relais du dĂ©lit d’initiĂ©s


    Longtemps associĂ©e Ă  la dĂ©fense d’intĂ©rĂȘts d’entreprise et Ă  la conformitĂ©, la pratique des grands cabinets d’avocats new-yorkais s’est progressivement transformĂ©e en un vaste secteur de conseil. Cette Ă©volution, aujourd’hui au cƓur de l’écosystĂšme financier de Wall Street, a aussi créé de nouvelles zones de fragilitĂ© : dans certains cas, l’accĂšs Ă  des informations sensibles peut ĂȘtre dĂ©tournĂ©, volontairement ou non, au profit d’opĂ©rations de marchĂ© rĂ©alisĂ©es Ă  l’abri des mĂ©canismes habituels de contrĂŽle.

    Du conseil juridique au rÎle structurant autour des marchés

    Les cabinets de Wall Street ont Ă©largi leur champ d’action : transactions, levĂ©es de capitaux, restructurations, litiges liĂ©s aux titres et accompagnement rĂ©glementaire. À mesure que les dossiers deviennent plus complexes et plus frĂ©quents, ces Ă©tudes se retrouvent au contact d’élĂ©ments non publics : projections, calendriers de publication, positions stratĂ©giques, rĂ©sultats d’opĂ©rations en cours ou encore Ă©valuations internes.

    Ce « rĂŽle de passerelle » entre entreprises, investisseurs et autoritĂ©s de marchĂ© n’est pas en soi illĂ©gal. En revanche, la densitĂ© des informations traitĂ©es, la diversitĂ© des intervenants et la vitesse d’exĂ©cution exigĂ©e par les opĂ©rations financiĂšres augmentent le risque d’une utilisation inappropriĂ©e des informations confidentielles.

    Pourquoi l’information confidentielle peut devenir un levier de marchĂ©

    La problĂ©matique ne tient pas seulement Ă  la nature des informations, mais aussi Ă  leur trajectoire au sein d’organisations fortement interconnectĂ©es. Les Ă©quipes juridiques participent Ă  des Ă©changes multilatĂ©raux, coordonnent des calendriers, rĂ©digent des documents et assistent Ă  des nĂ©gociations oĂč des Ă©lĂ©ments sensibles circulent.

    Dans un environnement oĂč l’avantage informationnel peut se traduire par des gains financiers, la frontiĂšre entre confidentialitĂ© et abus devient particuliĂšrement sensible. Les risques Ă©voquĂ©s dans le dĂ©bat public portent gĂ©nĂ©ralement sur :

    • la diffusion insuffisamment maĂźtrisĂ©e de donnĂ©es non publiques Ă  des interlocuteurs pĂ©riphĂ©riques ;
    • des comportements opportunistes, rendus possibles par des procĂ©dures internes trop permissives ;
    • des failles de surveillance, notamment lorsque la traçabilitĂ© des accĂšs et des Ă©changes est incomplĂšte.

    Une vulnĂ©rabilitĂ© liĂ©e Ă  l’organisation mĂȘme des grands cabinets

    Les grands cabinets fonctionnent souvent avec une segmentation des compĂ©tences : associĂ©es, avocats senior, Ă©quipes spĂ©cialisĂ©es, juristes, assistants, et parfois recours Ă  des prestataires externes. Cette architecture peut rendre la conformitĂ© plus difficile Ă  uniformiser, surtout lorsque les projets Ă©voluent rapidement ou lorsqu’un mĂȘme dossier mobilise plusieurs Ă©quipes.

    De plus, la logique de conseil « hautement rĂ©actif » — typique des opĂ©rations financiĂšres — peut entrer en tension avec des exigences strictes de contrĂŽle. L’enjeu est alors de garantir que les informations sensibles ne soient consultĂ©es, partagĂ©es et utilisĂ©es que dans le cadre strictement nĂ©cessaire, et selon des rĂšgles claires.

    ContrÎle, conformité et limites pratiques

    Les cabinets disposent en gĂ©nĂ©ral de politiques de confidentialitĂ©, de formation et de dispositifs de conformitĂ©. Toutefois, dans les faits, ces mesures doivent ĂȘtre adaptĂ©es Ă  des contextes variĂ©s : pression sur les dĂ©lais, multiplicitĂ© des parties prenantes, documents volumineux et circulation internationale des informations.

    La question centrale est moins l’existence de rĂšgles que leur effectivitĂ© : qualitĂ© de la traçabilitĂ©, audits rĂ©guliers, analyse des alertes, et capacitĂ© Ă  enquĂȘter rapidement lorsqu’un signal apparaĂźt. Dans un secteur oĂč la rĂ©putation et les responsabilitĂ©s professionnelles sont majeures, la robustesse de ces systĂšmes peut faire la diffĂ©rence entre une simple gestion prudente des informations et une exposition durable au risque d’abus.

    Enjeux de transparence pour un écosystÚme de marché

    L’inquiĂ©tude associĂ©e au terme de « pipeline » renvoie Ă  l’idĂ©e que certaines compĂ©tences juridiques, combinĂ©es Ă  un accĂšs Ă  l’information, pourraient ĂȘtre instrumentalisĂ©es si les garde-fous ne suivent pas. Pour autant, il n’existe pas de preuve universelle applicable Ă  tous les cabinets : le sujet se joue au cas par cas, sur la conformitĂ©, la culture d’entreprise et les mĂ©canismes de contrĂŽle.

    Dans un marchĂ© financier, la confiance dĂ©pend d’une chaĂźne d’acteurs — entreprises, avocats, banques, investisseurs et rĂ©gulateurs. Lorsqu’un maillon est fragilisĂ©, c’est l’ensemble du systĂšme de contrĂŽle qui se trouve mis sous tension. Les dĂ©bats actuels soulignent donc un besoin d’alignement : davantage de vigilance, meilleure traçabilitĂ©, et procĂ©dures plus adaptĂ©es aux risques concrets.

    Mesures pratiques et outils de gestion documentaire

    Au-delĂ  des politiques internes, la gestion documentaire et la sĂ©curitĂ© de l’information restent des leviers essentiels. Pour les Ă©quipes manipulant des volumes importants de donnĂ©es sensibles, des dispositifs de sĂ©curisation et de recherche structurĂ©e peuvent aider Ă  limiter les erreurs de circulation et Ă  amĂ©liorer la traçabilitĂ© des accĂšs.

    Au final, la transformation des grands cabinets en acteurs majeurs du conseil financier n’efface pas leurs responsabilitĂ©s : elle les rend plus visibles. La question n’est pas seulement de prĂ©venir les infractions, mais aussi de rĂ©duire les angles morts qui, dans un environnement de marchĂ© rapide et interconnectĂ©, peuvent ouvrir la porte Ă  des usages indus des informations confidentielles.

  • Les actions clĂŽturent en hausse grĂące Ă  des rĂ©sultats solides et Ă  un marchĂ© du travail rĂ©silient

    Les actions clÎturent en hausse grùce à des résultats solides et à un marché du travail résilient


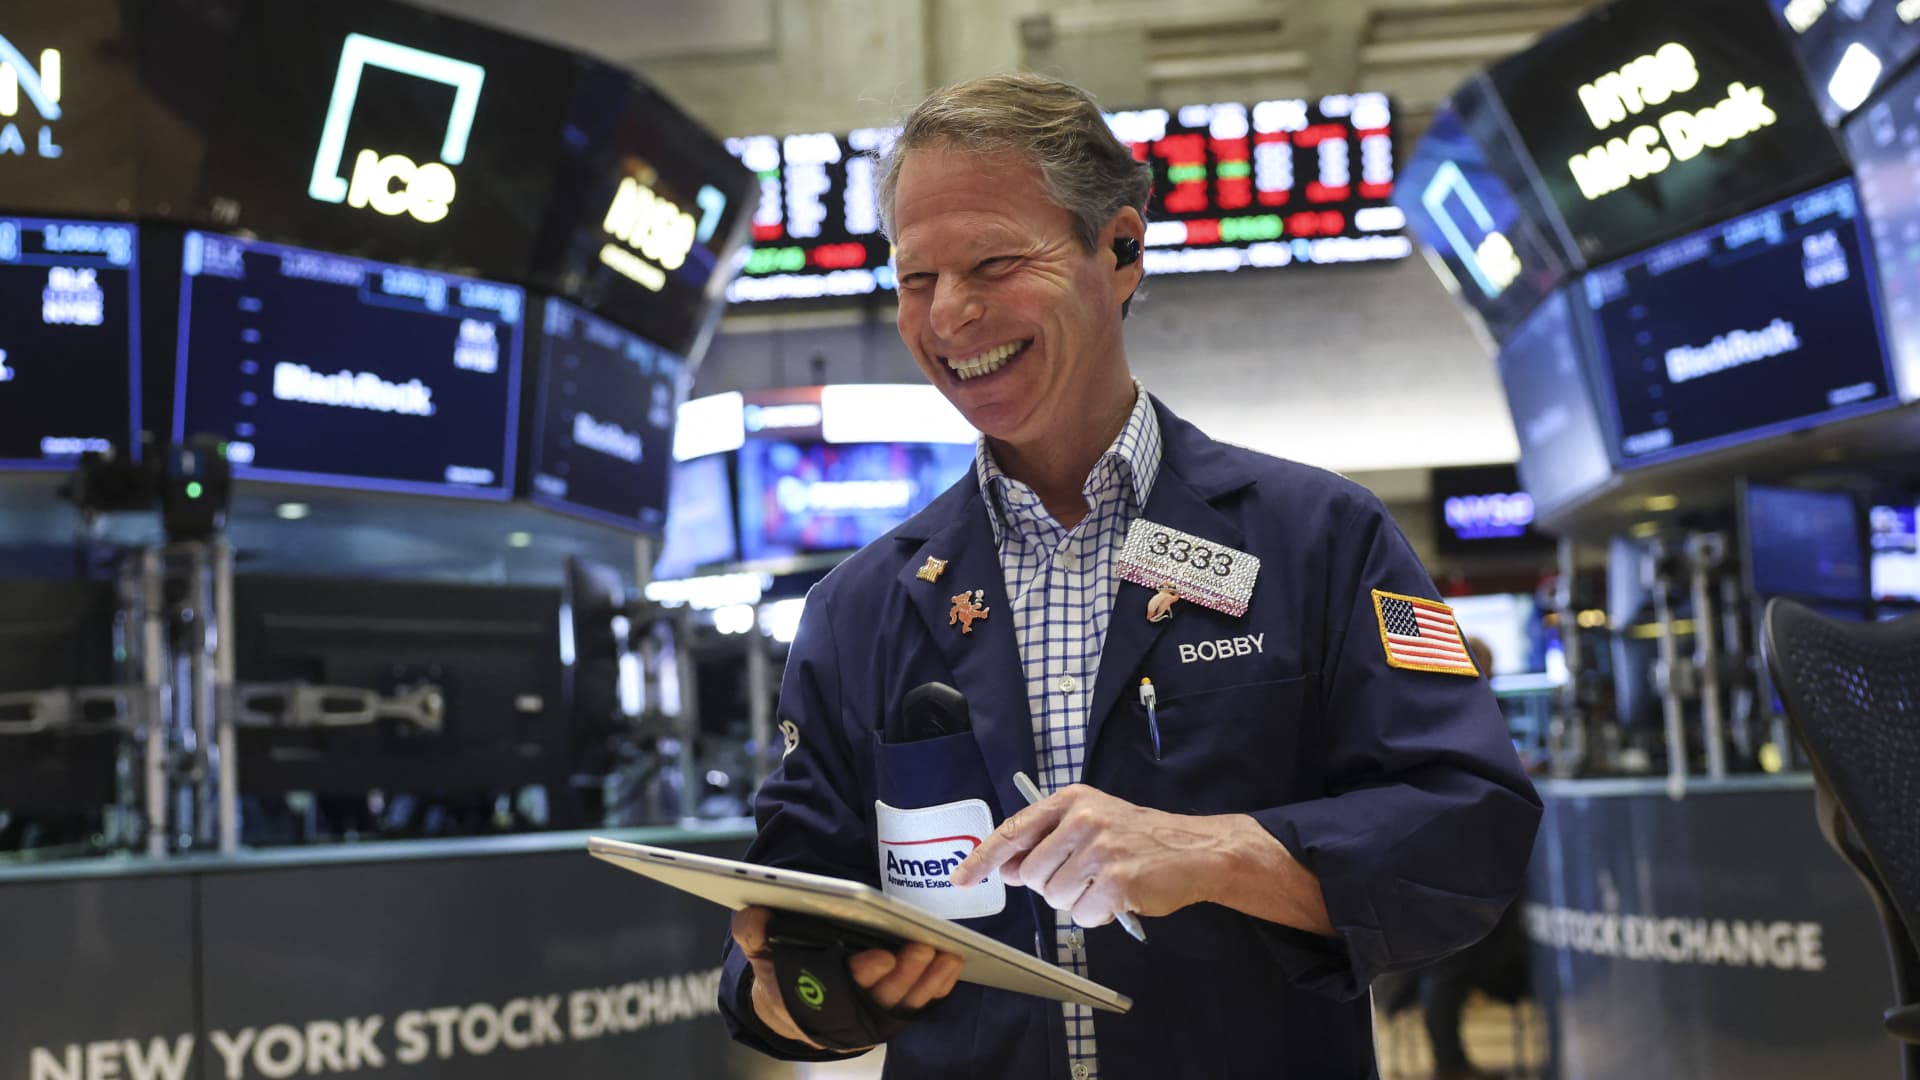
    Les grandes places boursiĂšres amĂ©ricaines ont clĂŽturĂ© en hausse ce vendredi, portĂ©es par des rĂ©sultats d’entreprises jugĂ©s solides et par des signes de rĂ©silience sur le marchĂ© du travail. Le S&P 500 et le Nasdaq 100 ont notamment atteint de nouveaux sommets, dans un contexte oĂč les inquiĂ©tudes liĂ©es aux tensions au Moyen-Orient ont Ă©tĂ© partiellement compensĂ©es par la dynamique des bĂ©nĂ©fices.

    Une sĂ©ance dominĂ©e par les rĂ©sultats et l’optimisme technologique

    Le S&P 500 a progressĂ© de 0,84% et le Nasdaq 100 de 2,35%, ce dernier tirĂ© par les valeurs liĂ©es aux semi-conducteurs et aux infrastructures de l’intelligence artificielle. À l’inverse, certains segments, notamment les valeurs logicielles, ont freinĂ© l’élan plus large du marchĂ©.

    Les investisseurs ont Ă©galement continuĂ© de rĂ©agir aux publications trimestrielles. À ce stade de la saison des rĂ©sultats, la majoritĂ© des entreprises du S&P 500 ayant dĂ©jĂ  publiĂ© ont dĂ©passĂ© les attentes des analystes, ce qui soutient l’appĂ©tit pour le risque.

    Marché du travail : des données jugées plutÎt favorables malgré des signaux de prudence

    La hausse des indices s’appuie aussi sur des indicateurs de l’emploi. Les crĂ©ations de postes non agricoles aux États-Unis ont dĂ©passĂ© les prĂ©visions, tandis que le taux de chĂŽmage est restĂ© inchangĂ©, Ă  4,3%. Toutefois, les gains de salaires horaires moyens ont Ă©tĂ© lĂ©gĂšrement moins Ă©levĂ©s que ce que le marchĂ© anticipait, ce qui suggĂšre un rythme de progression salariale plus modĂ©rĂ©.

    ParallĂšlement, le sentiment des consommateurs a chutĂ© davantage que prĂ©vu, jusqu’à un niveau record de pessimisme. La faiblesse de la demande domestique a donc ajoutĂ© une note de prudence, sans empĂȘcher les marchĂ©s de monter grĂące au soutien des rĂ©sultats et de l’emploi.

    Inflation et banque centrale : le débat se poursuit

    Les anticipations d’inflation issues de l’enquĂȘte de l’UniversitĂ© du Michigan ont lĂ©gĂšrement reculĂ© par rapport aux attentes, un mouvement qui peut limiter la crainte d’une rĂ©surgence rapide des pressions inflationnistes. En revanche, la lecture macro reste hĂ©tĂ©rogĂšne, ce qui maintient un certain niveau d’incertitude quant au rythme des dĂ©cisions de politique monĂ©taire.

    Dans le mĂȘme temps, les marchĂ©s continuent de calibrer la probabilitĂ© d’une baisse de taux lors des prochaines rĂ©unions, ce qui souligne l’attention portĂ©e aux donnĂ©es Ă©conomiques au fur et Ă  mesure de leur publication.

    Contexte gĂ©opolitique : l’énergie et les taux restent sensibles

    La situation dans la rĂ©gion du dĂ©troit d’Ormuz a continuĂ© d’influencer le sentiment. Des informations faisant Ă©tat d’une saisie d’un tanker et de frappes ciblĂ©es ont renforcĂ© les anticipations de perturbations sur le transport Ă©nergĂ©tique. Le pĂ©trole a rĂ©agi Ă  ces dĂ©veloppements, et certains Ă©changes ont Ă©galement soutenu la demande d’actifs considĂ©rĂ©s comme plus dĂ©fensifs, comme les obligations souveraines.

    Du cĂŽtĂ© des taux, les rendements amĂ©ricains Ă  dix ans ont baissĂ© sur la sĂ©ance, reflĂ©tant un mouvement de recherche de sĂ©curitĂ© et l’impact des attentes liĂ©es Ă  l’inflation.

    Valeurs en vue : l’IA progresse, le logiciel recule

    Sur le plan sectoriel, les valeurs de semi-conducteurs et les acteurs d’infrastructures pour l’intelligence artificielle ont nettement surperformĂ©. Des sociĂ©tĂ©s comme Micron Technology ou Intel ont figurĂ© parmi les principaux gagnants, dans un mouvement qui a rehaussĂ© l’ensemble du Nasdaq.

    En parallÚle, plusieurs entreprises de logiciels ont terminé en baisse, ce qui a limité la progression plus uniforme de certains indices, notamment le Dow Jones.

    À surveiller

    La trajectoire des marchĂ©s semble, Ă  court terme, dĂ©pendre d’un double facteur : la tenue des bĂ©nĂ©fices d’entreprises et la cohĂ©rence entre emploi, inflation et politique monĂ©taire. Tant que la saison des rĂ©sultats reste favorable, elle peut amortir des donnĂ©es macro plus mitigĂ©es, mais la faiblesse du sentiment des consommateurs demeure un point d’attention.

    • Le marchĂ© du travail reste un pilier, avec une attention portĂ©e Ă  l’évolution des salaires.
    • Le front gĂ©opolitique continue d’influencer l’énergie et, par ricochet, les anticipations d’inflation.
    • Les rĂ©sultats des sociĂ©tĂ©s technologiques et des acteurs de l’IA restent dĂ©terminants pour le Nasdaq.

    Pour les investisseurs qui suivent de prĂšs la thĂ©matique, certains choisissent des supports diversifiĂ©s sur les marchĂ©s amĂ©ricains, par exemple via des options d’ETF Nasdaq 100 ou des produits centrĂ©s sur la technologie. Dans une logique plus “paysage de marchĂ©â€, d’autres privilĂ©gient Ă©galement des guides d’analyse des marchĂ©s et des rĂ©sultats d’entreprises afin d’interprĂ©ter les publications au fil des semaines.

  • Saudi Aramco affiche des bĂ©nĂ©fices en hausse malgrĂ© les tensions avec l’Iran


    Saudi Aramco annonce des rĂ©sultats supĂ©rieurs aux attentes, malgrĂ© un contexte rĂ©gional tendu liĂ© Ă  la guerre avec l’Iran. Dans ce type de pĂ©riode, la question centrale pour les groupes pĂ©troliers n’est pas seulement le niveau de production, mais aussi leur capacitĂ© Ă  maintenir des flux d’exportation stables et Ă  limiter l’impact des perturbations logistiques.

    Un enjeu clé : contourner les points de blocage maritimes

    Le maintien du pompage repose en grande partie sur la maĂźtrise des routes d’exportation. Le fonctionnement d’un dispositif d’acheminement entre l’axe est et l’axe ouest est prĂ©sentĂ© comme un moyen de rĂ©duire la dĂ©pendance au dĂ©troit d’Ormuz. En s’appuyant sur ce type d’infrastructure, une compagnie peut, dans une certaine mesure, continuer Ă  expĂ©dier son brut mĂȘme lorsque les risques de blocage ou de tensions en mer augmentent.

    Cette stratĂ©gie vise Ă  prĂ©server la continuitĂ© des livraisons, essentielle pour limiter les retards commerciaux et soutenir les revenus. Elle ne neutralise toutefois pas tous les facteurs de risque, notamment la volatilitĂ© des prix du pĂ©trole et les dĂ©cisions des acheteurs en fonction du niveau de couverture d’assurance et de la situation gĂ©opolitique.

    Des profits soutenus, mais dans un environnement incertain

    Dans l’actuel cycle de marchĂ©, des profits plus Ă©levĂ©s peuvent provenir de plusieurs paramĂštres : une demande mondiale relativement rĂ©siliente, un prix du baril plus favorable, ou encore une efficacitĂ© opĂ©rationnelle renforcĂ©e. MĂȘme lorsque les tensions gĂ©opolitiques s’intensifient, ces facteurs peuvent attĂ©nuer les effets nĂ©gatifs Ă  court terme.

    La durabilitĂ© de cette dynamique reste nĂ©anmoins conditionnĂ©e Ă  l’évolution du conflit et Ă  la façon dont les marchĂ©s anticipent les risques de perturbation du transport maritime. Les investisseurs observent Ă©galement la structure des coĂ»ts, la gestion des volumes et les conditions contractuelles, qui dĂ©terminent en partie la capacitĂ© Ă  transformer l’activitĂ© de production en marges.

    Ce que cela dit du secteur

    La situation met en lumiĂšre une rĂ©alitĂ© du secteur pĂ©trolier : la gĂ©opolitique peut rapidement affecter les routes, mais l’industrie cherche en parallĂšle Ă  diversifier ses voies d’acheminement. Les infrastructures capables d’offrir des alternatives contribuent Ă  stabiliser les flux et Ă  rĂ©duire l’impact immĂ©diat d’une crise dans une zone sensible.

    • La diversification logistique peut limiter les interruptions d’exportation.
    • Les tensions rĂ©gionales renforcent l’importance de la prĂ©visibilitĂ© des flux et des itinĂ©raires.
    • Les rĂ©sultats financiers restent liĂ©s Ă  la conjoncture des prix et aux coĂ»ts opĂ©rationnels.

    Lecture utile pour suivre les marchés

    Pour analyser plus finement les tendances de prix et les volumes d’exportation, beaucoup d’observateurs s’appuient sur des outils de suivi des indicateurs Ă©conomiques. Un lecteur de donnĂ©es ou station de consultation ne remplace pas l’analyse financiĂšre, mais peut aider Ă  organiser ses repĂšres et Ă  suivre des informations de maniĂšre rĂ©guliĂšre.

    Si vous souhaitez Ă©galement mieux structurer vos lectures sur les marchĂ©s de l’énergie, un livre de rĂ©fĂ©rence sur l’analyse des marchĂ©s de l’énergie peut offrir un cadre utile pour interprĂ©ter des rĂ©sultats d’entreprises dans un contexte gĂ©opolitique instable.

  • Le S&P 500 prolonge sa dynamique haussiĂšre sur six semaines : moteurs des gains en Bourse

    Le S&P 500 prolonge sa dynamique haussiĂšre sur six semaines : moteurs des gains en Bourse


    La bourse amĂ©ricaine prolonge sa dynamique haussiĂšre : le S&P 500 termine la semaine Ă  un niveau record et Ă©tend sa sĂ©rie de victoires Ă  six semaines. Cette progression s’appuie sur un mĂ©lange d’optimisme liĂ© aux rĂ©sultats des entreprises, d’indicateurs Ă©conomiques jugĂ©s favorables (mĂȘme s’ils restent nuancĂ©s) et d’un contexte de taux et d’énergie plus rassurant. En parallĂšle, les investisseurs continuent de surveiller la trajectoire du conflit au Moyen-Orient, susceptible d’influencer les prix du pĂ©trole et, par ricochet, les anticipations d’inflation.

    Un sixiÚme mois de hausse, soutenu par les résultats et le contexte macro

    Sur la semaine, le S&P 500 gagne environ 2,3% et le Nasdaq progresse d’environ 4,5%. Les deux indices affichent ainsi leur plus longue sĂ©rie de hausses depuis 2024. L’appĂ©tit pour le risque a bĂ©nĂ©ficiĂ© d’une bonne sĂ©quence de publications d’entreprises et d’un rapport sur l’emploi jugĂ© « solide », tout en restant compatible avec des perspectives de politique monĂ©taire prudentes.

    Plusieurs Ă©lĂ©ments semblent avoir jouĂ© en faveur des marchĂ©s : la baisse des prix du pĂ©trole et la dĂ©tente sur les rendements obligataires ont gĂ©nĂ©ralement un effet positif sur les valorisations d’actions, notamment lorsque l’inflation anticipĂ©e recule et que le coĂ»t du capital se stabilise.

    Fed : des données contrastées qui compliquent le scénario

    Les chiffres de l’emploi d’avril ont Ă©tĂ© dĂ©terminants. Les crĂ©ations de postes hors secteur agricole ont augmentĂ© d’environ 115 000, au-delĂ  des attentes des Ă©conomistes. Le taux de chĂŽmage reste, lui, autour de 4,3%. Dans les faits, cette soliditĂ© renforce l’idĂ©e que la Fed pourrait garder une trajectoire de taux plus restrictive pendant un temps, limitant la probabilitĂ© d’un assouplissement rapide.

    Pour autant, tout n’est pas favorable cĂŽtĂ© demande des mĂ©nages : la confiance des consommateurs reste trĂšs faible. Ce contraste nourrit un dĂ©bat entre un marchĂ© du travail rĂ©silient et des signaux de consommation fragiles, Ă©lĂ©ments susceptibles d’influencer la prochaine dĂ©cision de la banque centrale.

    Cybersécurité : la hausse portée par une dynamique de guidance

    Le segment des valeurs de cybersĂ©curitĂ© a particuliĂšrement attirĂ© l’attention. Des rĂ©sultats trimestriels et une mise Ă  jour de perspectives ont soutenu plusieurs acteurs, avec des hausses notables sur la semaine pour des sociĂ©tĂ©s comme CrowdStrike et Palo Alto Networks. Le mouvement s’inscrit dans une pĂ©riode plus agitĂ©e pour le secteur, longtemps pĂ©nalisĂ© par les craintes liĂ©es aux disruptions technologiques associĂ©es Ă  l’essor de l’IA.

    Les investisseurs semblent toutefois davantage retenir le message selon lequel l’adoption de l’IA pourrait aussi renforcer les besoins en sĂ©curitĂ© et en capacitĂ©s de protection. Dans ce contexte, les ajustements de guidance des entreprises sont particuliĂšrement scrutĂ©s, car ils donnent des repĂšres sur la trajectoire de la demande.

    Optique et IA : Corning profite des annonces liĂ©es Ă  l’infrastructure

    La meilleure performance de la semaine revient Ă  Corning, portĂ©e par des prĂ©visions plus favorables et un accord d’envergure avec Nvidia. L’entreprise a notamment communiquĂ© sur une trajectoire de ventes et sur des projets industriels visant Ă  accroĂźtre la production de composants essentiels pour les rĂ©seaux optiques, dans le cadre de la montĂ©e en puissance des infrastructures d’IA.

    La logique sous-jacente est simple : plus les dĂ©ploiements d’intelligence artificielle augmentent la demande en interconnexions et Ă©quipements rĂ©seau, plus les fabricants de briques technologiques peuvent bĂ©nĂ©ficier d’un cycle d’investissement durable. Nvidia, de son cĂŽtĂ©, a Ă©galement progressĂ© sur la pĂ©riode, ce qui a renforcĂ© le sentiment autour de l’ensemble de la chaĂźne d’approvisionnement.

    Moyen-Orient : un facteur de volatilité toujours en arriÚre-plan

    La situation au Moyen-Orient demeure un thĂšme central. Les investisseurs suivent de prĂšs les annonces et contre-annonces concernant d’éventuelles discussions ou incidents, notamment autour du dĂ©troit d’Hormuz, zone stratĂ©gique pour le transport maritime du pĂ©trole. Les marchĂ©s cherchent surtout Ă  Ă©valuer le risque d’escalade, car toute tension sur les flux Ă©nergĂ©tiques peut rapidement se traduire par une hausse du prix du brut et, ensuite, par une pression sur les anticipations d’inflation.

    À court terme, l’incertitude reste donc Ă©levĂ©e : mĂȘme si le pĂ©trole a reculĂ© sur la pĂ©riode, le marchĂ© garde Ă  l’esprit que les manchettes peuvent changer rapidement.

    Ce qui a le plus compté cette semaine

    • La soliditĂ© des rĂ©sultats d’entreprises, qui a consolidĂ© l’appĂ©tit pour les actions.
    • Des donnĂ©es sur l’emploi plutĂŽt favorables, tout en restant compatibles avec une Fed prudente.
    • Un contexte Ă©nergĂ©tique et obligataire plus apaisĂ©, gĂ©nĂ©ralement favorable aux valorisations.
    • Des annonces sectorielles ciblĂ©es (cybersĂ©curitĂ©, optique/IA) susceptibles de soutenir la rotation vers certains segments.

    Sur le plan des investissements « grand public », les investisseurs peuvent aussi chercher Ă  se positionner via des solutions indicĂ©es ou des portefeuilles diversifiĂ©s. Par exemple, un ETF rĂ©pliquant le S&P 500 peut constituer une maniĂšre simple de s’exposer Ă  la tendance du marchĂ©, tandis qu’un ETF axĂ© cybersĂ©curitĂ© permet de reflĂ©ter l’intĂ©rĂȘt rĂ©cent pour ce segment, sans dĂ©pendre d’un seul titre.

  • RĂ©glages de confidentialitĂ©


  • Le rĂŽle le plus prestigieux en IA n’a pas de description de poste

    Le rîle le plus prestigieux en IA n’a pas de description de poste


    Dans l’écosystĂšme de l’intelligence artificielle, un intitulĂ© de poste revient avec insistance : member of technical staff (membre de l’équipe technique). D’Anthropic Ă  de plus petites structures, cette fonction figure dans de nombreuses annonces. Pourtant, sa dĂ©finition exacte reste souvent floue, ce qui alimente des questions sur la nature du rĂŽle, ses responsabilitĂ©s et les attentes concrĂštes associĂ©es.

    Un intitulé partagé, des réalités qui varient

    Le terme de member of technical staff n’est pas une traduction directe et universelle d’un poste unique. Dans les faits, il sert frĂ©quemment Ă  dĂ©signer des profils techniques occupant un rĂŽle de conception, de recherche appliquĂ©e ou d’ingĂ©nierie avancĂ©e. Mais selon l’entreprise, le niveau attendu, l’autonomie et le degrĂ© de supervision peuvent changer.

    Beaucoup de compagnies utilisent ce label pour regrouper des contributions qui ne correspondent pas exactement Ă  un intitulĂ© “classique” de type ingĂ©nieur logiciel, chercheur ou consultant. L’objectif est souvent de couvrir un spectre : du dĂ©veloppement de systĂšmes Ă  l’amĂ©lioration de modĂšles, en passant par l’optimisation de pipelines et l’intĂ©gration de solutions.

    Ce que l’on devine gĂ©nĂ©ralement derriĂšre le rĂŽle

    Bien que les descriptions soient parfois gĂ©nĂ©rales, certaines tendances apparaissent dans les offres. Le poste implique gĂ©nĂ©ralement une combinaison de compĂ©tences techniques solides et d’engagement dans des tĂąches exigeant un raisonnement approfondi.

    • Concevoir et construire : contribuer Ă  des architectures, des systĂšmes ou des composants Ă  fort impact.
    • AmĂ©liorer des performances : travailler sur la qualitĂ©, la vitesse, la robustesse ou l’efficacitĂ© de modĂšles et d’outils.
    • RĂ©soudre des problĂšmes complexes : traiter des difficultĂ©s techniques qui dĂ©passent le simple codage.
    • Collaborer : interagir avec des Ă©quipes produit, recherche ou ingĂ©nierie, selon l’organisation interne.

    Le point clĂ© est que le poste se situe souvent “au cƓur de la production technique”, avec une marge d’initiative plus ou moins large selon le seniority.

    Pourquoi l’absence de “job description” claire fait dĂ©bat

    Le qualificatif “prestigieux” est souvent attribuĂ© Ă  ce type d’intitulĂ©, car il suggĂšre un niveau de responsabilitĂ© et de compĂ©tence. Cependant, l’absence de dĂ©finition homogĂšne crĂ©e un dĂ©calage entre ce que laisse entendre le titre et ce qui est rĂ©ellement attendu dans une Ă©quipe donnĂ©e.

    Cette opacitĂ© peut venir de plusieurs facteurs : organisation interne, culture de l’entreprise, maniĂšre de qualifier les niveaux hiĂ©rarchiques et volontĂ© de regrouper des profils aux rĂŽles partiellement diffĂ©rents. RĂ©sultat : deux candidats postulant au mĂȘme intitulĂ© peuvent travailler sur des sujets trĂšs distincts, mĂȘme si le libellĂ© reste le mĂȘme.

    Comment interprĂ©ter ce poste lors d’une candidature

    PlutĂŽt que de se focaliser sur le titre, l’approche la plus fiable consiste Ă  analyser les signaux concrets du recrutement : stack technique mentionnĂ©e, types de tĂąches, livrables attendus, et niveau de collaboration avec d’autres Ă©quipes. Un poste de ce type peut ĂȘtre orientĂ© recherche appliquĂ©e, ingĂ©nierie systĂšme ou dĂ©veloppement de modĂšles, avec des exigences diffĂ©rentes en termes de tests, d’infrastructure et de documentation.

    Pour se prĂ©parer, certains candidats s’appuient aussi sur des ressources de rĂ©fĂ©rence afin de consolider des bases en machine learning et en calcul. Par exemple, un cours comme un manuel de deep learning peut aider Ă  structurer les connaissances, tandis qu’un ouvrage axĂ© sur les fondations d’ingĂ©nierie logicielle et d’architecture peut ĂȘtre utile pour mieux anticiper les attentes “systĂšmes” souvent implicites.

    Une fonction “sans fiche de poste” : un indicateur de maturitĂ© organisationnelle

    Paradoxalement, ce flou peut aussi reflĂ©ter une rĂ©alitĂ© propre aux entreprises d’IA : la frontiĂšre entre recherche, ingĂ©nierie et produit est parfois poreuse. Les Ă©quipes ajustent les rĂŽles au fil des besoins, et l’intitulĂ© devient un cadre gĂ©nĂ©ral plutĂŽt qu’une liste exhaustive de tĂąches.

    Dans ce contexte, le vĂ©ritable enjeu pour les candidats consiste Ă  comprendre comment l’équipe dĂ©finit la rĂ©ussite : impact technique mesurable, capacitĂ© Ă  faire progresser un modĂšle ou un systĂšme, et contribution Ă  des dĂ©cisions structurantes.

    Au final, “member of technical staff” ne dĂ©crit pas forcĂ©ment une fonction standardisĂ©e. C’est davantage un repĂšre sur le niveau d’expertise et le type de contribution attendu, avec des variations importantes d’une entreprise Ă  l’autre. Pour Ă©valuer ce poste, il faut donc privilĂ©gier l’analyse des responsabilitĂ©s rĂ©elles, au-delĂ  du libellĂ©.

    Pour approfondir des sujets d’infrastructure et d’optimisation souvent proches des attentes de ce type de rĂŽle, un livre sur le calcul accĂ©lĂ©rĂ© et les performances peut aussi constituer une base pratique, par exemple via des ressources dĂ©diĂ©es Ă  l’infrastructure ML.